Anúncios
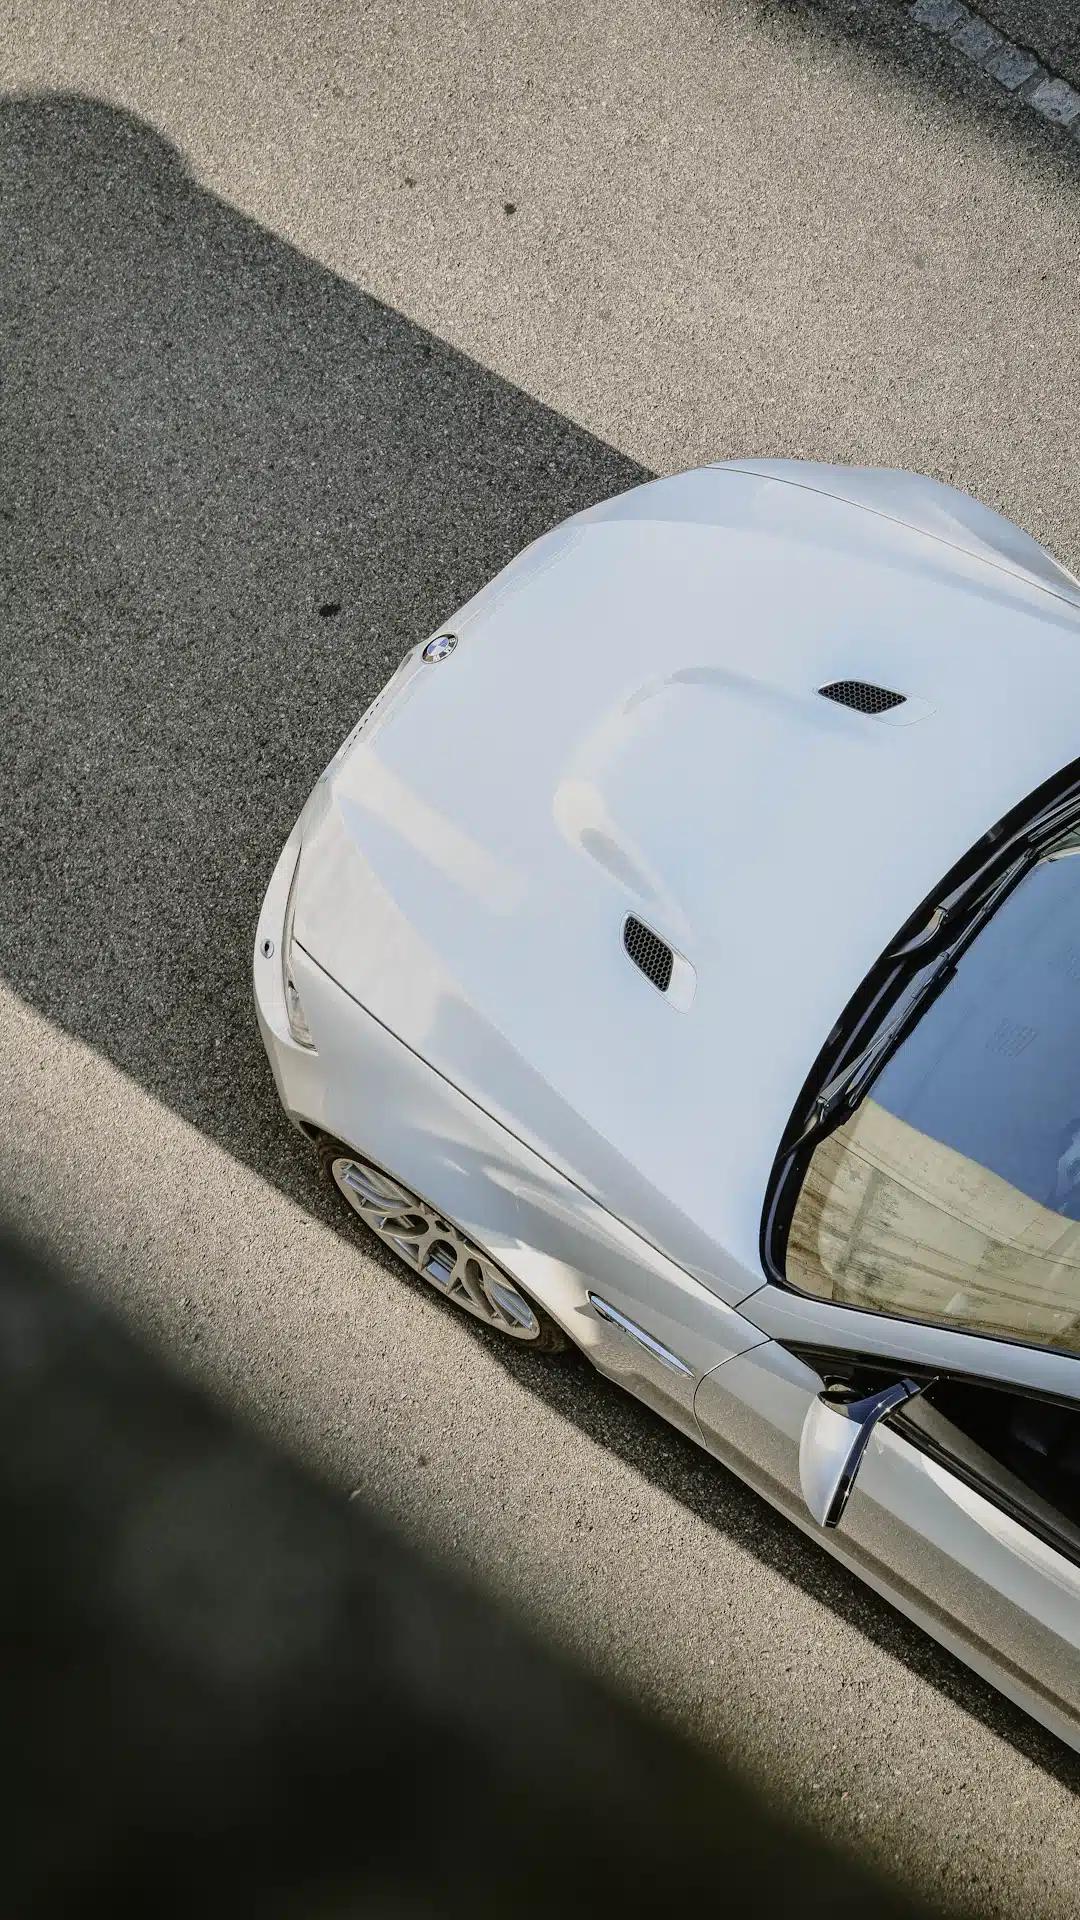
Kredit z avtom kot zavarovanjem je strateška finančna poteza za tiste, ki imajo v lasti vozilo in potrebujejo takojšnjo likvidnost. Do denarja pridete tako, da avto uporabite kot jamstvo, pri čemer ohranite polno pravico do vsakodnevne vožnje. Ta metoda ponuja precej nižje obrestne mere kot običajni osebni krediti.
Posojilo z vozilom kot zavarovanjem deluje tako, da avto ponudite kot jamstvo za dolg. Posojilodajalec vam zagotovi odstotek vrednosti avtomobila, vi pa ga odplačujete v mesečnih obrokih. Ker vozilo zavaruje posojilo, so obrestne mere bistveno nižje kot pri drugih vrstah kreditov.
Med tem postopkom ne izgubite avtomobila. Še naprej ga uporabljate za delo in osebno življenje, medtem ko je zastavna pravica aktivna. Ko odplačate posojilo, se zastavna pravica izbriše iz prometnega dovoljenja. To je praktičen način za dostop do večjih vsot denarja brez prodaje vašega premoženja.
Anúncios
Dostop do kredita s strateškim premoženjem
Dostop do kredita se pogosto zdi kot ovira. Vendar pa kredit z avtom kot zavarovanjem poenostavi pot do likvidnosti. Izkoristite premoženje, ki ga že imate, da si zagotovite boljše pogoje. Ta strategija vam omogoča, da se izognete visokim stroškom nezavarovanih posojil, medtem ko vozilo ostane v vaši garaži.
Osnovni mehanizem lastniškega deleža na vozilu
Postopek vključuje začasno zastavno pravico na vašem vozilu. Ohranite posest in uporabo avtomobila, medtem ko posojilodajalec pridobi zavarovalni interes. Ta ureditev znatno zmanjša tveganje posojilodajalca. Posledično uživate v nižjih obrestnih merah v primerjavi z drugimi produkti.
Zakaj milenijci izbirajo to pot
Kot raziskovalno usmerjen potrošnik cenite učinkovitost in pristnost. Verjetno imate raje posojilo z vozilom, ki spoštuje vaš življenjski slog. Ta možnost zagotavlja denar, potreben za izkušnje ali konsolidacijo dolgov, ne da bi vas prisilila v prodajo avtomobila, na katerega se zanašate pri vsakodnevni vožnji in svobodi.
Prednost odplačanega avtomobila
Posojilo z odplačanim avtomobilom je najučinkovitejši način za uporabo te kreditne linije. Ko vozilo nima obstoječega dolga, lahko dostopate do najvišjega odstotka njegove tržne vrednosti. Posojilodajalci te primere obravnavajo kot manj tvegane, kar pomeni hitrejše odobritve in precej bolj konkurenčne obrestne mere.
Možnosti za tiste s slabo kreditno sposobnostjo
Tradicionalne banke pogosto zavrnejo vloge zgolj na podlagi bonitetnih ocen. Posojilo za ljudi s slabo kreditno sposobnostjo z vozilom kot zavarovanjem spremeni to dinamiko. Ker avto služi kot jamstvo, so posojilodajalci bolj pripravljeni sodelovati z vami. To je praktična rešitev za obnovo vašega finančnega življenja.
Izkušnja digitalne simulacije
Pred podpisom kakršnih koli dokumentov vedno simulirajte posojilo z vozilom kot zavarovanjem. Sodobne platforme vam omogočajo, da takoj vidite svoje mesečne obroke in skupne stroške. Ta preglednost je ključna za vaše načrtovanje. Zagotavlja, da izberete načrt, ki brez stresa ustreza vašemu mesečnemu proračunu.
Razumevanje razlik v obrestnih merah
Nezavarovane kreditne kartice in osebna posojila imajo visoke obresti, ker za banko ni varnostne mreže. Pri kreditu z vozilom kot zavarovanjem premoženje ščiti transakcijo. Ta zaščita posojilodajalcu omogoča, da ponudi obrestne mere, ki so pogosto polovica ali celo tretjina običajnih bančnih obresti.
Ohranjanje mobilnosti in svobode
Pogost mit je, da vam banka vzame avto. V resnici obdržite ključe in se še naprej vozite. Ne glede na to, ali avto uporabljate za delo ali vikend izlete, vaša rutina ostane enaka. Edina sprememba je finančni zagon, ki ga prejmete iz lastniškega deleža, ki ste ga sčasoma ustvarili v svojem vozilu.
Praktičen matematični primer
Predstavljajte si, da je vaš avto vreden petnajst tisoč evrov. Posojilodajalec vam lahko ponudi sedemdeset odstotkov te vrednosti, kar je deset tisoč petsto evrov. To bi lahko odplačali v oseminštiridesetih mesecih po obrestni meri, ki je precej nižja od tiste pri kreditni kartici. To vam sčasoma prihrani tisoče evrov obresti.
Hitrost in učinkovitost pri odobritvi
Ko potrebujete hiter denar z avtom kot zavarovanjem, je digitalni postopek vaš najboljši prijatelj. Mnogi posojilodajalci uporabljajo avtomatizirane sisteme za preverjanje vašega vozila in kreditne zgodovine. Ta hitrost je bistvena, ko se soočate z nepričakovanimi stroški ali časovno občutljivimi priložnostmi, ki zahtevajo takojšen kapital.
Refinanciranje kot finančno orodje
Ta metoda, ki se pogosto imenuje refinanciranje vozila, je taktičen način za upravljanje dolga. Sredstva lahko uporabite za poplačilo dolgov z višjimi obrestmi, kot so kartice trgovin ali zdravstveni računi. S konsolidacijo dolga v eno plačilo z nižjimi obrestmi izboljšate svoj mesečni denarni tok in zmanjšate finančno tesnobo.
Zahteve za upravičenost vozila
Večina posojilodajalcev zahteva, da je vozilo v dobrem stanju in znotraj določenega starostnega razpona. Avto mora biti registriran na vaše ime in brez težkih pravnih bremen. Izpolnjevanje teh osnovnih meril zagotavlja gladek postopek prijave in vam pomaga pridobiti najboljše možne pogoje za vašo specifično situacijo.
Dokumentacija in koraki preverjanja
Običajno boste potrebovali osebni dokument, dokazilo o prebivališču in prometno dovoljenje vozila. Postopek je preprost in zasnovan za digitalne uporabnike. Večino dokumentov lahko naložite prek pametnega telefona, zaradi česar je pot od vloge do financiranja hitra in priročna.
Vloga cenitve vozila
Cenitev določi, koliko kredita lahko prejmete. Posojilodajalci preverijo tržno vrednost in stanje vašega avtomobila. Ta korak se pogosto izvede digitalno prek fotografij ali hitrega fizičnega pregleda. Natančna cenitev zagotavlja, da prejmete pošten znesek kredita glede na dejansko vrednost vašega avtomobila.
Odgovorno upravljanje posojila
Uporaba posojila z avtom kot zavarovanjem zahteva jasen načrt odplačevanja. Ker je vaš avto jamstvo, je ključno, da ste pri plačilih ažurni. Nastavitev samodejnih prenosov zagotavlja, da nikoli ne zamudite roka. To odgovorno upravljanje ščiti vaše premoženje in pomaga izboljšati vašo bonitetno oceno.
Primerjava s tradicionalnim financiranjem
Tradicionalno financiranje je namenjeno nakupu avtomobila, medtem ko je ta kredit namenjen uporabi avtomobila, ki ga že imate. To je vsestransko orodje, ki zagotavlja denar za kakršen koli namen. Za razliko od posojil za posebne namene se denar iz posojila z vozilom lahko uporabi za popravila doma, izobraževanje ali celo zagon majhnega podjetja.
Vpliv na vašo bonitetno oceno
Najem te vrste kredita lahko dejansko pomaga vaši oceni, če z njim dobro upravljate. Poveča raznolikost vaše kreditne strukture in pokaže, da znate ravnati z zavarovanim dolgom. Z doslednim odplačevanjem dokazujete svojo zanesljivost prihodnjim posojilodajalcem, kar odpira vrata do še boljših finančnih produktov v prihodnosti.
Končni koraki za zavarovanje vašega kredita
Ko izberete posojilodajalca in opravite simulacijo, boste pogodbo podpisali digitalno. Sredstva se nato nakažejo neposredno na vaš bančni račun. Zastavna pravica se registrira pri lokalnih organih in pripravljeni ste na uporabo svojega kapitala, medtem ko nadaljujete svoje življenje kot običajno s svojim avtomobilom.
Pogosta vprašanja
Ali lahko med trajanjem posojila še naprej vozim svoj avto?
Da, obdržite popolno posest nad svojim vozilom. Posojilodajalec na prometno dovoljenje vpiše le zastavno pravico kot zavarovanje. Avto lahko uporabljate za delo, potovanja in vsakodnevne opravke tako kot pred odobritvijo posojila.
Ali je mogoče dobiti kredit, če imam slabo bonitetno oceno?
Da, vozilo kot zavarovanje močno olajša odobritev za tiste z nižjo bonitetno oceno. Avto zmanjša tveganje za posojilodajalca, kar jim pogosto omogoči, da spregledajo pretekle kreditne težave, ki bi pri nezavarovanih posojilih povzročile zavrnitev.
Kaj se zgodi, če ne morem plačati obrokov?
Če ne plačujete obrokov, ima posojilodajalec zakonsko pravico zaseči vozilo za poplačilo dolga. Ključno je, da:
1. Izberete mesečni obrok, ki si ga lahko privoščite.
2. Se takoj obrnete na posojilodajalca, če se soočite s finančnimi težavami.
3. Raziščete možnosti refinanciranja, če se vaša situacija spremeni.
Kako dolgo traja postopek odobritve?
Postopek je zasnovan za hitrost. V mnogih primerih lahko simulacijo prejmete v nekaj minutah, končno odobritev pa v štiriindvajsetih do oseminštiridesetih urah. Digitalna narava sodobnih posojilodajalcev zagotavlja, da dokumentacija in cenitev potekata hitro.
Conteúdo criado com auxílio de Inteligência Artificial